Planejamento Sucessório
Doação em Vida ou Inventário Depois da Morte: O Que Compensa para a Família?
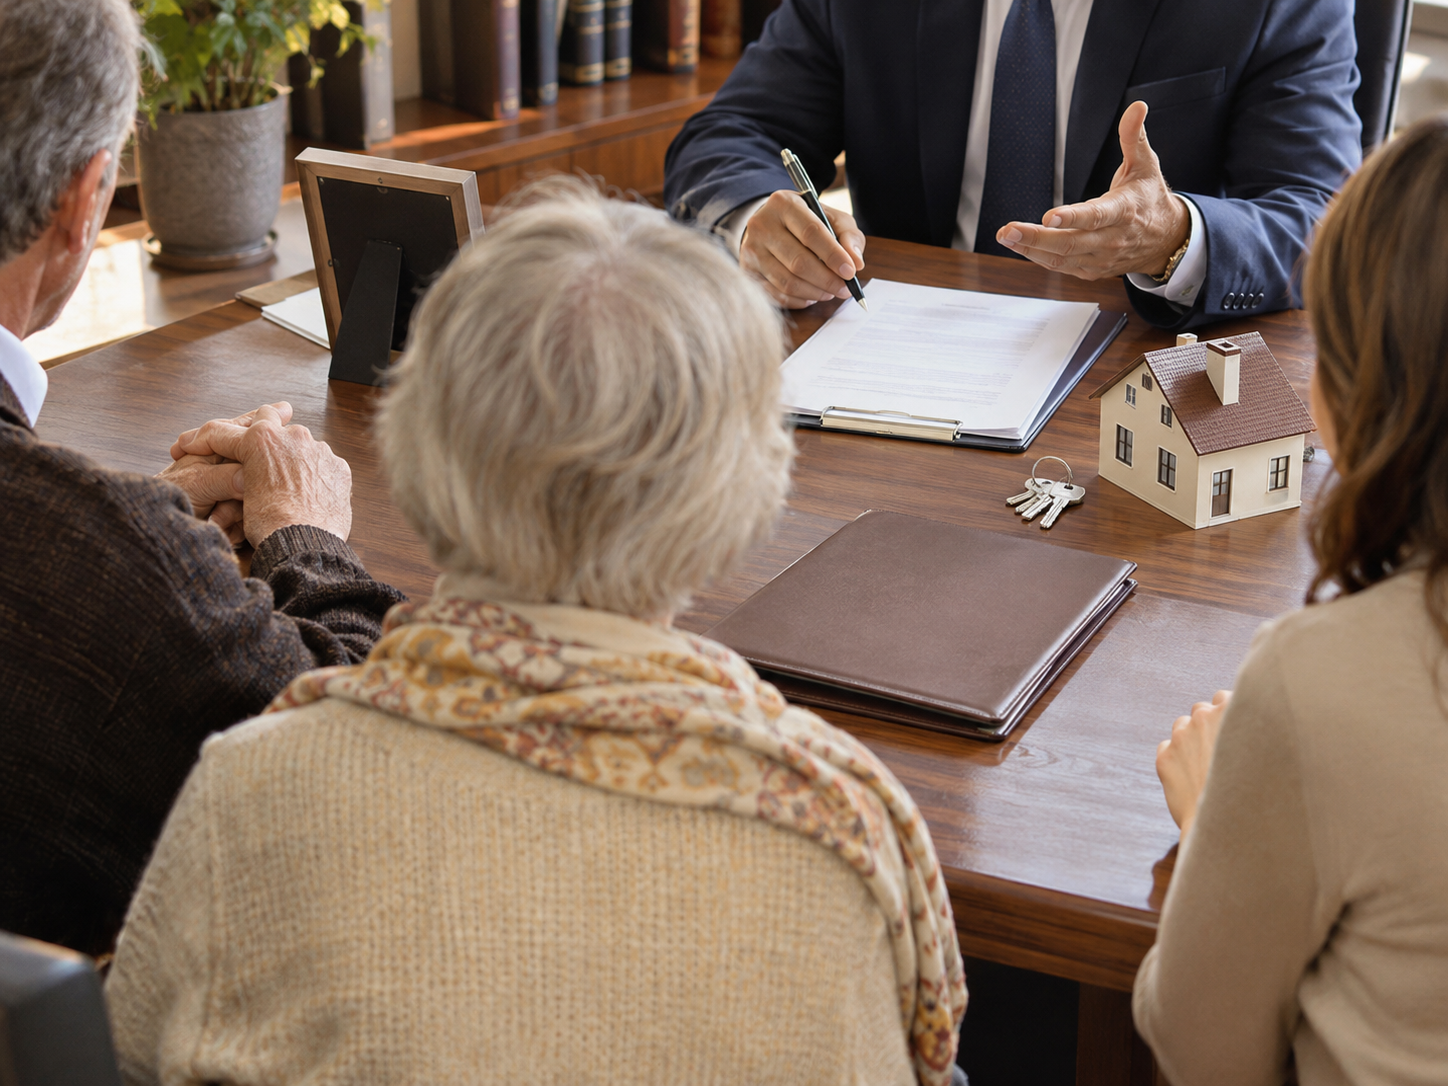
"O que é mais barato: fazer inventário ou doar em vida?" é uma das perguntas mais frequentes de quem começa a pensar no futuro do patrimônio da família. São dois caminhos em momentos diferentes: a doação em vida é decidida pelos próprios pais e, quando feita a filhos, é a chamada antecipação de herança; o inventário só acontece depois da morte, para dividir o que ficou. A resposta honesta é que o imposto, em regra, é o mesmo. O que muda é quem decide, o controle sobre os bens e o risco de conflito.
Planejar em vida: a doação como antecipação de herança
Quando pais doam bens a um filho, a lei considera essa doação, em regra, um adiantamento do que caberia a ele na herança (Código Civil, art. 544)1. É a chamada antecipação de legítima.
Na prática, o filho recebe agora o que receberia depois. E, quando os pais falecerem, esse valor entra na conta da divisão entre os irmãos. Tratamos desse tema em detalhe em doação em vida aos filhos.
A colação: a doação volta para a conta
Quando os pais falecerem, no inventário, o filho que recebeu doação deve trazer o valor à colação, para igualar as legítimas dos herdeiros necessários (arts. 2.002 a 2.004)1. Não se devolve o bem; o valor recebido é descontado do que ele ainda teria a receber.
O doador pode dispensar a colação, desde que diga isso expressamente no ato da doação ou em testamento, e desde que o valor caiba na parte disponível, que é a metade do patrimônio (arts. 2.005 e 2.006)1.
Doação com reserva de usufruto
Uma forma comum de antecipar a herança sem perder o controle é doar a propriedade e reservar o usufruto. O filho passa a ser dono (nu-proprietário), mas os pais continuam usando o imóvel ou recebendo os aluguéis enquanto viverem (art. 1.390 e seguintes)1.
Com a morte do usufrutuário, o usufruto se extingue e a propriedade se consolida no filho, sem necessidade de inventário daquele bem.
O imposto: ITCMD na doação em vida e na herança
O ITCMD incide tanto na herança quanto na doação. Em Goiás, segundo a Secretaria da Economia, as alíquotas são as mesmas para os dois casos e são progressivas, aplicadas por faixa do valor recebido2:
| Faixa da base de cálculo | Alíquota |
|---|---|
| Até R$ 25.000 | 2% |
| De R$ 25.000 a R$ 200.000 | 4% |
| De R$ 200.000 a R$ 600.000 | 6% |
| Acima de R$ 600.000 | 8% |
A base de cálculo também mudou. A Lei Complementar 227/2026, que trouxe as normas gerais do ITCMD, define a base como o valor de mercado do bem (art. 152)3. Em Goiás, desde 01/09/2025, a Fazenda usa uma tabela de valores de mercado para imóveis4.
Doações picadas não reduzem a alíquota
Uma estratégia antiga era doar aos poucos, para cair sempre na faixa mais baixa. A LC 227/2026 fechou essa porta: doações sucessivas entre o mesmo doador e o mesmo donatário são somadas no prazo definido pela lei estadual, e o imposto é recalculado (art. 155)3. A alíquota aplicável é a vigente na data da doação ou da abertura da sucessão (art. 156)3.
Então, doação em vida ou inventário depois da morte?
Se o imposto tende a ser o mesmo, a escolha depende de outros fatores.
A doação em vida costuma fazer sentido quando:
- os pais querem decidir em vida quem fica com qual bem;
- há interesse em evitar um inventário longo daquele bem específico;
- o usufruto garante a segurança dos pais.
Deixar para o inventário depois da morte costuma fazer sentido quando:
- os pais não querem abrir mão da propriedade agora;
- o patrimônio ainda vai mudar muito;
- a família prefere que a divisão seja feita de uma só vez, após o falecimento.
Nesse caminho não há antecipação de nada: a herança só é transmitida com a morte, e o inventário (judicial ou em cartório) é o procedimento para dividi-la. Em ambos os casos há custos além do imposto: escritura, registro e honorários. No inventário, os emolumentos do cartório e as custas judiciais variam conforme o valor e a via escolhida.
Perguntas frequentes
O próximo passo
Planejar em vida ou deixar para o inventário é uma decisão de família, não só de imposto. O cálculo da parte disponível, a colação e o usufruto precisam ser pensados juntos para que a doação de hoje não vire o processo de amanhã.
Procure um advogado especialista em planejamento sucessório da sua confiança. A conversa inicial serve para comparar, no seu caso, o custo e o risco de doar em vida ou de deixar a divisão para o inventário.
Notas e referências
- Código Civil (Lei nº 10.406/2002), arts. 544, 549, 1.390 e seguintes e 2.002 a 2.006 (Planalto). ↩
- Secretaria da Economia de Goiás, Perguntas e Respostas sobre o ITCD, perguntas 43 e 44 (alíquotas da Lei estadual 11.651/1991, art. 78, com redação da Lei 19.021/2015) (página). ↩
- Lei Complementar nº 227/2026, arts. 152, 155 e 156 (Planalto). ↩
- Secretaria da Economia de Goiás, IN 1.564/2023-GSE, art. 9º-A (incluído pela IN 1.604/2025-GSE) (IN 1.564); tabela: IN 218/2025-SRE (IN 218). ↩